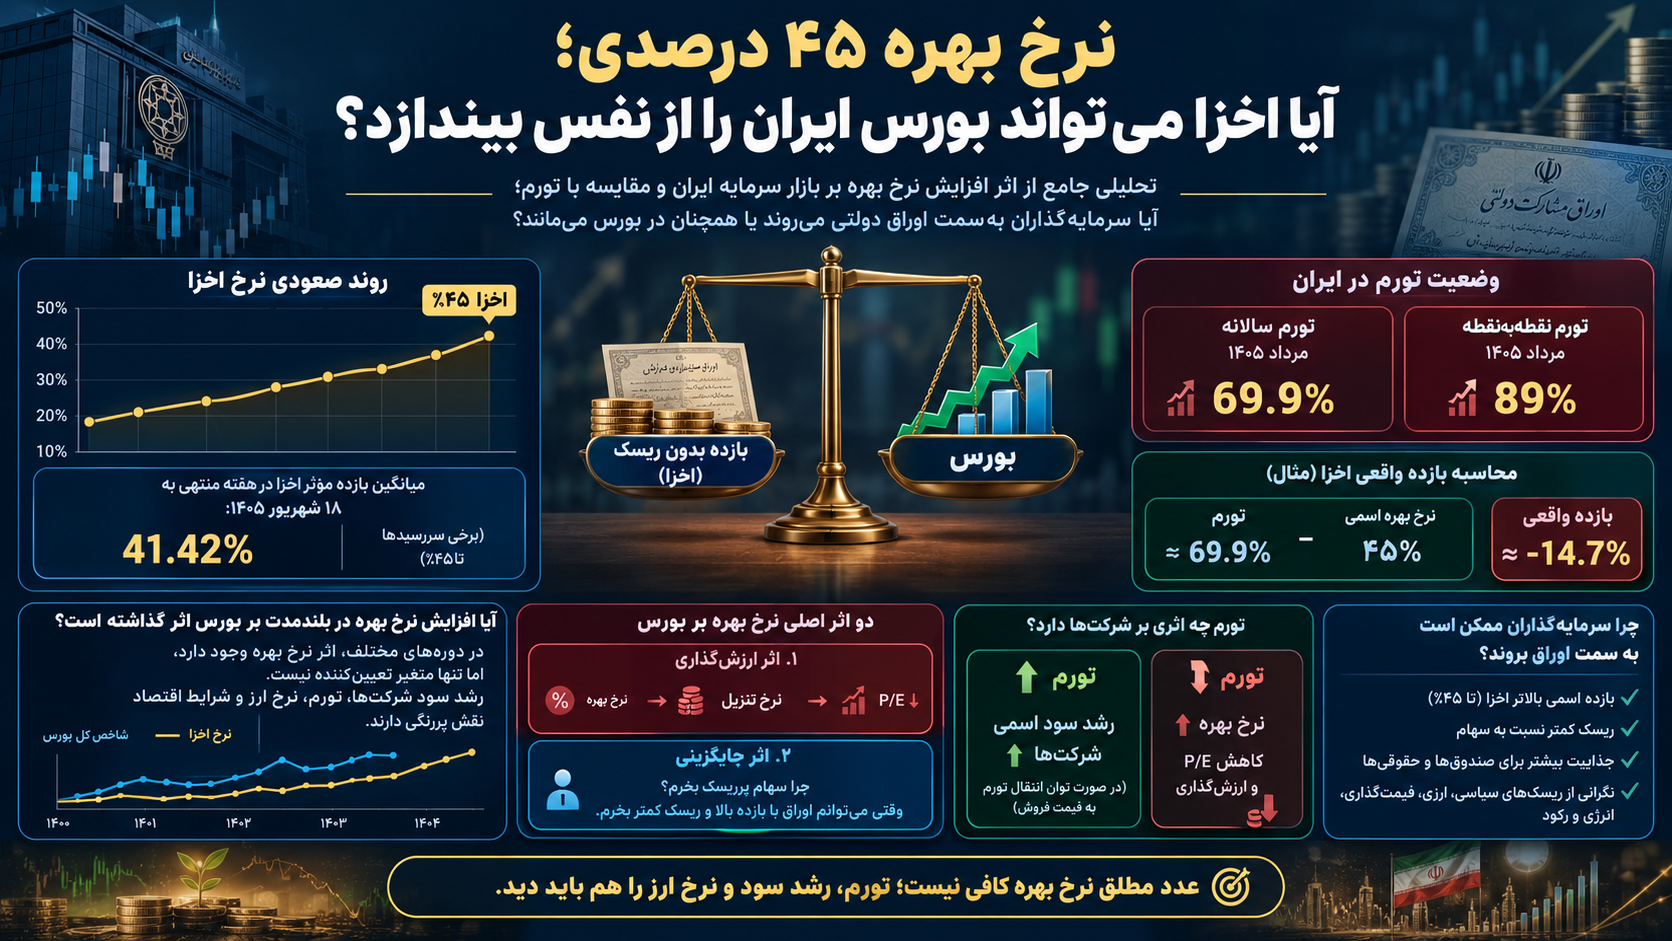
افزایش نرخ بهره از دو مسیر اصلی روی بازار سهام اثر میگذارد. مسیر اول، اثر جایگزینی است. زمانی که بازده اوراق دولتی بالا میرود، سرمایهگذار با خود مقایسه میکند که آیا تحمل ریسک نوسان سهام منطقی است یا اینکه میتواند با خرید اوراق دولتی، بازدهی مشخصتری دریافت کند. هرچه فاصله میان بازده اوراق و بازده مورد انتظار سهام کمتر شود، جذابیت سهام برای سرمایهگذار محافظهکار کاهش پیدا میکند. مسیر دوم، اثر نرخ بهره بر ارزشگذاری شرکتهاست. زمانی که نرخ بدون ریسک افزایش پیدا میکند، نرخ تنزیل جریانهای نقدی آینده شرکتها نیز افزایش مییابد. در نتیجه ارزش فعلی سودهای آینده کاهش پیدا میکند و معمولاً P/E قابل قبول بازار نیز تحت فشار قرار میگیرد. به زبان ساده، وقتی سرمایهگذار میتواند از یک دارایی کمریسک بازده بالاتری دریافت کند، برای خرید یک دارایی پرریسک مانند سهام، قیمت بالاتری پرداخت نخواهد کرد.
با این حال، تجربه بازار سرمایه ایران نشان میدهد که نمیتوان رابطهای مکانیکی میان نرخ بهره و بورس تعریف کرد. به عبارت دیگر، نمیتوان گفت هر زمان نرخ بهره افزایش پیدا کرد، بورس الزاماً برای مدت طولانی وارد روند نزولی میشود. نرخ بهره یکی از متغیرهای مهم بازار است، اما در اقتصاد تورمی ایران متغیرهای دیگری مانند تورم، نرخ ارز، رشد سود اسمی شرکتها، قیمت کالاهای جهانی و سیاستهای دولت نیز نقش بسیار مهمی دارند.
مهمترین نکته در این میان، تفاوت میان نرخ بهره اسمی و نرخ بهره حقیقی است. اگر نرخ اخزا ۴۵ درصد باشد و تورم مورد انتظار ۳۰ درصد، نرخ بهره حقیقی تقریباً ۱۱.۵ درصد مثبت خواهد بود. در چنین شرایطی اوراق دولتی از نظر واقعی نیز بازدهی قابل توجهی دارد و میتواند رقیب بسیار جدی بازار سهام باشد. اما اگر نرخ اخزا ۴۵ درصد باشد و تورم مورد انتظار ۷۰ درصد، نرخ بهره حقیقی تقریباً منفی ۱۴.۷ درصد خواهد بود. یعنی سرمایهگذار روی کاغذ ۴۵ درصد سود دریافت میکند، اما اگر تورم ۷۰ درصد محقق شود، قدرت خرید واقعی سرمایه او کاهش پیدا خواهد کرد.
بنابراین عدد ۴۵ درصد به تنهایی نمیتواند جذابیت واقعی اخزا را مشخص کند. سؤال اصلی این است که این ۴۵ درصد در مقابل چه میزان تورم قرار گرفته است. در شرایطی که تورم سالانه اقتصاد ایران در محدوده حدود ۷۰ درصد قرار دارد و تورم نقطهبهنقطه حتی به حدود ۸۹ درصد رسیده است، نرخ بهره حقیقی اخزا همچنان منفی خواهد بود. به همین دلیل نمیتوان صرفاً با مشاهده نرخ ۴۵ درصد نتیجه گرفت که سرمایهگذار منطقی باید تمام سهام خود را بفروشد و وارد اوراق دولتی شود.
البته منفی بودن نرخ بهره حقیقی به معنی بیاثر بودن افزایش نرخ اخزا بر بورس نیست. حتی اگر تورم بالاتر از نرخ اوراق باشد، افزایش نرخ بهره همچنان نرخ تنزیل بازار را بالا میبرد، هزینه سرمایه شرکتها را افزایش میدهد و P/E قابل قبول بازار را تحت فشار قرار میدهد. بنابراین افزایش نرخ اخزا میتواند برای بورس منفی باشد، حتی اگر از نظر واقعی هنوز بازدهی آن پایینتر از تورم باشد.
اینجا رفتار سرمایهگذار اهمیت پیدا میکند. سرمایهگذار تنها به بازده اسمی نگاه نمیکند، بلکه بازده مورد انتظار را در کنار ریسک بررسی میکند. فرض کنیم یک سرمایهگذار بین سهام، اخزا و طلا یا ارز حق انتخاب داشته باشد. اگر اخزا ۴۵ درصد بازده بدهد، اما انتظار داشته باشد دلار یا طلا در یک سال آینده بیش از ۴۵ درصد رشد کند، جذابیت اخزا برای او کاهش پیدا میکند. در مقابل، اگر انتظار داشته باشد تورم کاهش پیدا کند، نرخ ارز ثبات پیدا کند و بازار سهام نیز رشد محدودی داشته باشد، ممکن است همان بازده ۴۵ درصدی برای او بسیار جذاب شود. بنابراین انتخاب سرمایهگذار تابعی از مقایسه بازده مورد انتظار با ریسک است.
از همینجا میتوان فهمید که چرا افزایش نرخ اخزا الزاماً به معنای فروش همه سهام توسط حقیقیها و حقوقیها نیست. برای یک صندوق درآمد ثابت، بانک یا شرکت سرمایهگذاری، افزایش نرخ اوراق میتواند جذابیت قابل توجهی ایجاد کند. این نهادها معمولاً بخشی از منابع خود را در اوراق کمریسک سرمایهگذاری میکنند و افزایش YTM میتواند انگیزه آنها برای افزایش وزن اوراق در پرتفوی را بیشتر کند. در نتیجه ممکن است بخشی از نقدینگی نهادی از بازار سهام به بازار بدهی منتقل شود. اما برای یک سرمایهگذار حقیقی که هدف اصلی او حفظ قدرت خرید در برابر تورم است، تصمیم میتواند کاملاً متفاوت باشد.
از طرف دیگر، تورم بالا نیز اثر دوگانهای بر بازار سهام دارد. تورم از یک طرف باعث افزایش نرخ بهره و نرخ تنزیل میشود و ارزشگذاری سهام را تحت فشار قرار میدهد، اما از طرف دیگر میتواند باعث افزایش قیمت فروش و درآمد اسمی شرکتها شود. اگر یک شرکت بتواند قیمت محصولات خود را متناسب با تورم افزایش دهد و حاشیه سود خود را حفظ کند، رشد تورم میتواند در نهایت به رشد سود اسمی شرکت منجر شود. بنابراین تورم بالا لزوماً برای تمام شرکتهای بورسی یکسان نیست.
برای مثال، فرض کنیم درآمد یک شرکت از ۱۰۰ واحد به ۱۶۰ واحد افزایش پیدا کند و هزینههای آن از ۷۰ واحد به ۱۰۰ واحد برسد. سود شرکت از ۳۰ واحد به ۶۰ واحد افزایش پیدا کرده است. در این حالت شرکت توانسته تورم را به قیمت فروش خود منتقل کند و سود اسمی آن نیز رشد کرده است. اما اگر دولت با قیمتگذاری دستوری اجازه افزایش قیمت محصول را ندهد و همزمان هزینه انرژی، دستمزد و مواد اولیه افزایش پیدا کند، ممکن است درآمد شرکت از ۱۰۰ به ۱۱۰ برسد ولی هزینه آن از ۷۰ به ۱۲۰ افزایش پیدا کند. در چنین شرایطی تورم نه تنها به سود شرکت کمک نمیکند، بلکه میتواند حاشیه سود آن را از بین ببرد.
به همین دلیل برای تحلیل بورس ایران نمیتوان تنها گفت «تورم بالا برای بورس خوب است» یا «تورم بالا برای بورس بد است». سؤال مهمتر این است که شرکتها تا چه اندازه قدرت انتقال تورم به قیمت فروش و سودآوری خود را دارند. شرکتی که قدرت قیمتگذاری دارد، ممکن است در اقتصاد تورمی بتواند سود اسمی خود را افزایش دهد. در مقابل، شرکتی که با قیمتگذاری دستوری، افزایش شدید هزینهها یا محدودیت فروش مواجه است، ممکن است از تورم آسیب ببیند.
نرخ ارز نیز در این معادله اهمیت بسیار زیادی دارد. بخش قابل توجهی از شرکتهای بزرگ بازار سرمایه ایران به صورت مستقیم یا غیرمستقیم با نرخ ارز و قیمتهای جهانی ارتباط دارند. بنابراین افزایش نرخ ارز میتواند درآمد ریالی شرکتهای صادراتی و شرکتهای وابسته به قیمتهای جهانی را افزایش دهد. این رشد سود اسمی میتواند بخشی از فشار ناشی از افزایش نرخ بهره را جبران کند. به همین دلیل است که در اقتصاد ایران نمیتوان صرفاً با نگاه کردن به نرخ اخزا درباره آینده بورس تصمیم گرفت.
اگر بخواهیم تجربه چند سال اخیر را بررسی کنیم، افزایش نرخ بهره در مقاطعی با افزایش فشار فروش و خروج پول حقیقی از بازار سهام همراه بوده است. برای مثال، در سال ۱۴۰۳ همزمان با افزایش نرخ اخزا به محدوده ۳۶ تا ۳۸ درصد، بازار سهام تحت فشار قرار گرفت و گزارشهای متعددی از افزایش خروج پول حقیقی منتشر شد. این اتفاق نشان میدهد که کانال انتقال نرخ بهره به رفتار سرمایهگذار در ایران واقعاً وجود دارد. اما نباید تمام افت بازار یا خروج پول را تنها به نرخ بهره نسبت داد، زیرا در همان دوره عواملی مانند ریسک سیاسی، نااطمینانی اقتصادی، نرخ ارز، سیاستهای دولت و وضعیت سودآوری شرکتها نیز بر بازار اثرگذار بودند.
بنابراین افزایش نرخ بهره را باید بیشتر به عنوان یک عامل تشدیدکننده در نظر گرفت تا یک علت منفرد و قطعی. وقتی بازار از قبل با ریسکهای سیاسی و اقتصادی، کاهش اعتماد، رکود یا ضعف سودآوری شرکتها مواجه است، افزایش نرخ بهره میتواند فشار موجود را تشدید کند. اما اگر سود شرکتها با سرعت بالا در حال رشد باشد، نرخ ارز در حال افزایش باشد و تورم نیز بالا باقی بماند، ممکن است اثر افزایش نرخ بهره تا حدی توسط رشد سود اسمی شرکتها خنثی شود.
از این منظر، برای بررسی آینده بورس بهتر است به جای تمرکز روی یک عدد، چهار متغیر اصلی را همزمان زیر نظر داشته باشیم: نرخ بازده اخزا، تورم انتظاری، رشد سود شرکتها و نرخ ارز. این چهار متغیر در کنار یکدیگر تصویر بسیار دقیقتری از وضعیت بازار ارائه میکنند. اگر نرخ اخزا افزایش پیدا کند و همزمان تورم انتظاری کاهش پیدا کند، نرخ بهره حقیقی افزایش خواهد یافت و فشار بیشتری بر ارزشگذاری سهام وارد میشود. اگر نرخ اخزا بالا بماند اما تورم و نرخ ارز نیز بالا باشند و سود شرکتها رشد کند، اثر آن بر بازار سهام میتواند متفاوت باشد. همچنین اگر نرخ اخزا کاهش پیدا کند، نرخ تنزیل پایین بیاید و همزمان سودآوری شرکتها تقویت شود، شرایط برای بازار سهام میتواند تغییر کند.
نکته بسیار مهم دیگر این است که نرخ بهره بالا تنها روی ارزشگذاری سهام اثر نمیگذارد، بلکه هزینه تأمین مالی شرکتها را نیز افزایش میدهد. شرکتی که برای سرمایه در گردش، توسعه فعالیت یا تأمین مالی پروژههای خود به منابع بانکی و بازار بدهی وابسته است، در محیط نرخ بهره بالا با هزینه بیشتری مواجه خواهد شد. بنابراین اگر نرخهای بالا برای مدت طولانی باقی بمانند، ممکن است علاوه بر کاهش P/E، سودآوری واقعی برخی شرکتها نیز تحت فشار قرار گیرد.
از سوی دیگر، افزایش نرخ بهره میتواند برای دولت نیز پیام مهمی داشته باشد. وقتی دولت برای فروش اوراق مجبور میشود نرخهای بالاتری پیشنهاد کند، هزینه تأمین مالی و بازپرداخت بدهی نیز افزایش پیدا میکند. بنابراین نرخهای بسیار بالا اگر برای مدت طولانی باقی بمانند، تنها مسئله بورس نیستند و میتوانند بر ساختار تأمین مالی کل اقتصاد اثر بگذارند.
در نهایت باید میان «بازده بدون ریسک اسمی» و «بازده بدون ریسک واقعی» تفاوت قائل شویم. اخزای ۴۵ درصدی روی کاغذ بازده بسیار بالایی دارد، اما اگر تورم مورد انتظار ۷۰ درصد باشد، بازده واقعی آن منفی است. بنابراین برای سرمایهگذاری که دغدغه اصلی او حفظ قدرت خرید است، مقایسه صرف نرخ ۴۵ درصد با بازده مورد انتظار بورس کافی نیست.
آنچه برای بازار سهام اهمیت بیشتری دارد، ترکیب نرخ بهره با تورم و رشد سود شرکتهاست. ترکیب «نرخ بهره بالا، تورم پایین و رشد ضعیف سود شرکتها» میتواند فشار بسیار سنگینی بر بازار سهام ایجاد کند، زیرا هم نرخ تنزیل بالا میرود و هم رشد سود شرکتها ضعیف میشود. در مقابل، ترکیب «نرخ بهره پایینتر، تورم بالا و رشد سود اسمی شرکتها» میتواند شرایط متفاوتی ایجاد کند، بهخصوص برای شرکتهایی که توانایی انتقال تورم به قیمت محصولات خود را دارند.
بنابراین رسیدن نرخ اخزا به محدوده ۴۵ درصد را باید یک هشدار مهم برای بازار سهام دانست، اما نه به این معنی که سرمایهگذار به صورت مکانیکی باید از بورس خارج شود و تمام منابع خود را به اوراق منتقل کند. اخزا ۴۵ درصدی بدون شک رقیب جدی برای بازار سهام است، نرخ تنزیل را بالا میبرد، P/E را تحت فشار قرار میدهد و برای سرمایهگذاران محافظهکار جذابیت بازار بدهی را افزایش میدهد. اما تا زمانی که تورم انتظاری به شکل معناداری پایینتر از نرخ اخزا قرار نگرفته باشد، نمیتوان گفت این بازده اسمی به تنهایی قدرت آن را دارد که تمام سرمایههای موجود در بازارهای ریسکی را به سمت اوراق دولتی بکشاند.
در واقع سؤال اصلی برای بازار ایران دیگر فقط این نیست که «اخزا ۴۵ درصد شده یا نه؟» سؤال مهمتر این است که «این ۴۵ درصد در برابر چه میزان تورم، چه میزان رشد سود شرکتها و چه میزان ریسک