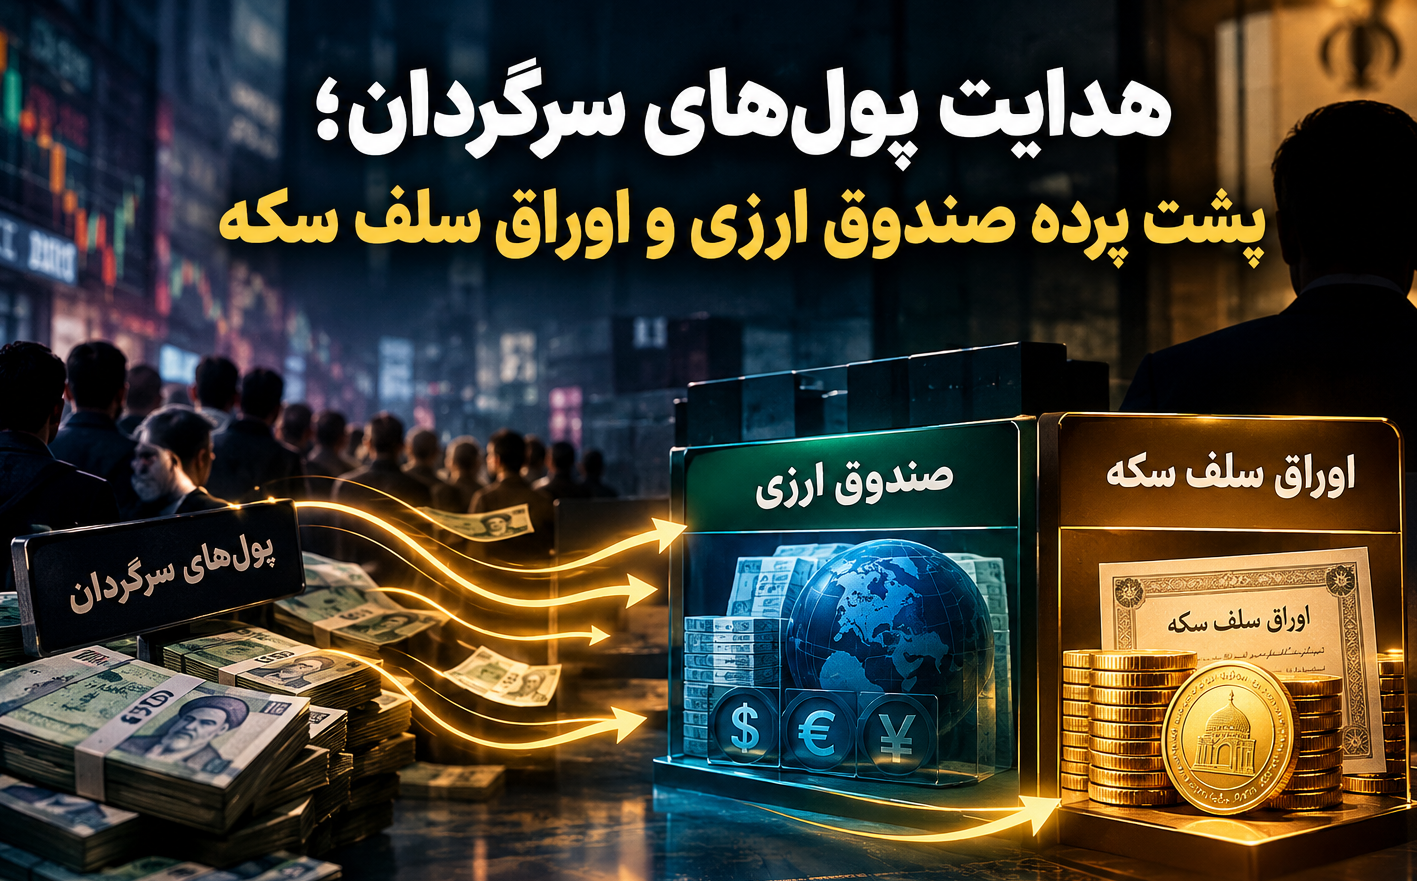
صندوق ارزی بانک ملت و اوراق سلف سکه را باید بخشی از یک سیاست بزرگتر برای مدیریت نقدینگی و کنترل تقاضا در بازار ارز و طلا دانست. البته این ابزارها قرار نیست بهصورت مستقیم قیمت دلار یا سکه را دستوری پایین بیاورند، بلکه هدف اصلی آنها این است که بخشی از پول و تقاضای مردم را که معمولاً به سمت خرید دلار و طلای فیزیکی میرود، به سمت ابزارهای مالی رسمی هدایت کنند. در واقع وقتی مردم احساس میکنند ارزش ریال در حال کاهش است، طبیعی است که به دنبال داراییهایی بروند که تصور میکنند ارزش پولشان را حفظ میکند. در ایران این دارایی معمولاً دلار، طلا و سکه است. بنابراین اگر سیاستگذار بتواند ابزارهایی ایجاد کند که فرد بدون خرید مستقیم دلار یا سکه بتواند از افزایش ارزش این داراییها منتفع شود، بخشی از تقاضای بازار فیزیکی میتواند به بازار مالی منتقل شود.
اوراق سلف سکه دقیقاً با همین منطق قابلفهم است. فرض کنیم فردی یک میلیارد تومان پول دارد و انتظار دارد قیمت سکه در چند ماه آینده افزایش پیدا کند. در حالت معمول ممکن است با این پول سکه بخرد و آن را نگه دارد. در نتیجه یک میلیارد تومان وارد بازار سکه میشود و تقاضای فیزیکی ایجاد میکند. اما اگر اوراق سلف سکه وجود داشته باشد، همان فرد میتواند به جای خرید مستقیم سکه، اوراقی بخرد که ارزش آن به سکه وابسته است و در سررسید طبق شرایط اوراق از منافع آن استفاده کند. بنابراین فرد همچنان روی افزایش قیمت سکه سرمایهگذاری کرده، ولی الزاماً یک سکه فیزیکی از بازار جمع نکرده است. در چنین شرایطی، اگر حجم این اوراق به اندازه کافی بزرگ باشد، میتواند بخشی از تقاضای سفتهبازی را از بازار فیزیکی به بازار مالی منتقل کند و در نتیجه فشار روی قیمت و حباب سکه را کاهش دهد.
این موضوع بهخصوص برای بازار سکه اهمیت دارد، چون قیمت سکه فقط به ارزش طلای موجود در آن بستگی ندارد و بخش دیگری از قیمت آن چیزی است که به آن «حباب» میگوییم. زمانی که تقاضا برای سکه بالا میرود، عرضه محدود است و مردم انتظار دارند قیمت طلا و دلار بیشتر شود، ممکن است قیمت سکه فاصله زیادی با ارزش واقعی طلای موجود در آن پیدا کند. اگر ابزار مالی مناسبی وجود داشته باشد که مردم بتوانند از طریق آن روی قیمت طلا و سکه سرمایهگذاری کنند، بخشی از این تقاضا دیگر مجبور نیست وارد بازار فیزیکی شود و همین مسئله میتواند به کاهش فشار تقاضا و حباب کمک کند.
صندوق ارزی هم تقریباً همین ایده را در بازار ارز دنبال میکند، با این تفاوت که به جای طلا و سکه، موضوع اصلی ارز است. بسیاری از مردم دلار را نه به این دلیل که واقعاً به اسکناس دلار احتیاج دارند، بلکه برای حفظ ارزش پولشان میخرند. یعنی فرد ممکن است یک میلیارد تومان داشته باشد و با خودش بگوید اگر این پول را به ریال نگه دارم، ممکن است چند ماه بعد قدرت خریدش کمتر شود؛ بنابراین دلار میخرم تا ارزش داراییام حفظ شود. حالا اگر یک صندوق ارزی بتواند بازدهی متناسب با داراییهای ارزی ایجاد کند، همان فرد میتواند به جای خرید اسکناس دلار، واحد صندوق ارزی بخرد. در این حالت تقاضای او برای حفظ ارزش پول از بین نرفته، اما مسیر این تقاضا تغییر کرده است. به جای اینکه مستقیم وارد بازار آزاد ارز شود، وارد یک ابزار مالی رسمی میشود.
پس نکته اصلی این ابزارها این نیست که قرار است دلار و طلا را جادو کنند و قیمت آنها را پایین بیاورند. مسئله اصلی، تغییر مسیر نقدینگی است. در اقتصاد همیشه این سؤال وجود دارد که پول مردم به کجا میرود. اگر پول به سمت دلار نقدی برود، تقاضای ارز بالا میرود. اگر به سمت سکه و طلای فیزیکی برود، تقاضای طلا افزایش پیدا میکند. اگر به سمت ملک برود، میتواند قیمت مسکن را بالا ببرد. اما اگر همین پول وارد صندوقها، اوراق و سایر ابزارهای مالی شود، وارد یک ساختار رسمیتر و قابل مدیریتتر میشود. بنابراین سیاستگذار به جای اینکه فقط به مردم بگوید «دلار نخرید» یا «سکه نخرید»، میتواند گزینه دیگری جلوی آنها بگذارد و بگوید اگر هدف شما حفظ ارزش پولتان است، میتوانید از این ابزار مالی استفاده کنید.
اینجا موضوع «پذیرهنویسی» هم اهمیت پیدا میکند. پذیرهنویسی در ظاهر شاید فقط یک مرحله برای راهاندازی یا عرضه یک صندوق و ابزار مالی باشد، اما در مقیاس بزرگتر، در واقع یک کانال برای جمعکردن سرمایههای مردم و هدایت آنها به یک بازار مشخص است. مثلاً اگر یک صندوق بتواند دهها هزار میلیارد تومان منابع جذب کند، این پول از حالت نقد و سرگردان خارج شده و در چارچوب مشخصی قرار میگیرد. به همین دلیل پذیرهنویسی فقط فروش واحدهای یک صندوق نیست؛ میتواند ابزاری برای هدایت نقدینگی در اقتصاد باشد.
فرض کنیم در اقتصاد مقدار زیادی پول نقد وجود دارد که صاحبانش نگران کاهش ارزش ریال هستند. این پول میتواند وارد بازار دلار و طلا شود و فشار زیادی روی قیمتها ایجاد کند. اما اگر همزمان ابزارهای مالی جذاب، شفاف و قابل نقدشوندگی وجود داشته باشد، بخشی از همین پول میتواند وارد صندوق ارزی، صندوق طلا، اوراق سکه یا سایر اوراق مالی شود. در این حالت سیاستگذار به جای مقابله مستقیم با تقاضا، مسیر حرکت آن را تغییر داده است. به زبان ساده، به جای اینکه با موج نقدینگی بجنگد، برای آن یک مسیر جدید میسازد.
البته اینجا یک نکته بسیار مهم وجود دارد و آن این است که نمیتوان انتظار داشت صندوق ارزی یا اوراق سلف سکه به تنهایی قیمت دلار و طلا را کنترل کنند. اگر علت اصلی رشد قیمت دلار، عواملی مثل رشد نقدینگی، کسری بودجه، کاهش درآمدهای ارزی، تحریم، افزایش ریسک سیاسی، کاهش عرضه ارز یا بالا رفتن انتظارات تورمی باشد، ایجاد یک صندوق به خودی خود این مشکلات را حل نمیکند. این ابزارها بیشتر میتوانند شکل و مسیر تقاضا را تغییر دهند، نه اینکه قوانین اقتصادی را کنار بزنند.
حتی در بعضی شرایط ممکن است یک ابزار ارزی نتیجه معکوس هم داشته باشد. مثلاً اگر مردم مطمئن شوند که ارزش واحد یک صندوق مستقیماً با افزایش قیمت دلار بالا میرود، ممکن است علاقه آنها به داراییهای ارزی بیشتر شود. بنابراین صرف ایجاد صندوق ارزی کافی نیست. نحوه طراحی صندوق، نوع داراییهای پشتوانه، نحوه قیمتگذاری، میزان نقدشوندگی و میزان اعتماد مردم به آن اهمیت بسیار زیادی دارد. اگر صندوق فقط تبدیل شود به نسخه بورسی دلار، طبیعتاً نمیتوان انتظار داشت اثر خیلی بزرگی بر بازار آزاد داشته باشد.
در طرف مقابل، اگر این ابزارها درست طراحی شوند، یک اتفاق مهمتر از کنترل کوتاهمدت قیمتها رخ میدهد و آن، تبدیل بخشی از داراییهای فیزیکی به داراییهای مالی است. امروز فرد ممکن است دلار را در خانه نگه دارد یا سکه و طلا بخرد و در گاوصندوق بگذارد. در این حالت دارایی او وجود دارد، اما عملاً در یک چرخه مالی مولد قرار ندارد. اگر همان فرد بتواند از طریق صندوق ارزی، صندوق طلا یا اوراق سکه در معرض تغییرات قیمت همان دارایی قرار بگیرد، سرمایه او وارد بازار مالی میشود و قابلیت معامله، شفافیت و مدیریت بیشتری پیدا میکند.
بنابراین اگر بخواهیم کل ماجرا را خیلی ساده کنیم، سیاستگذار در حال تلاش برای ایجاد یک انتخاب جدید برای مردم است. فردی که از کاهش ارزش ریال میترسد، همیشه سه انتخاب سنتی داشته است: دلار، طلا و ملک. حالا قرار است گزینههای مالی جدیدی هم کنار آنها قرار بگیرد؛ مثل صندوق ارزی، صندوق طلا و اوراق سلف سکه. در این مدل، فرد همچنان میتواند از افزایش قیمت دارایی مورد نظرش منتفع شود، اما الزاماً مجبور نیست خود دارایی فیزیکی را خریداری کند.
در نتیجه، اوراق سلف سکه میتواند بیشتر روی بازار طلا و سکه اثر بگذارد، چون مستقیماً جایگزینی برای خرید فیزیکی سکه ایجاد میکند. صندوق ارزی نیز میتواند بخشی از تقاضای مردم برای حفظ ارزش پول از طریق دلار را به بازار رسمی منتقل کند. پذیرهنویسی هم مکانیزمی است که اجازه میدهد منابع زیادی از مردم جمعآوری و وارد این ابزارها شود. اگر این بازارها کوچک باشند، اثر آنها هم محدود خواهد بود؛ اما اگر در مقیاس بزرگ توسعه پیدا کنند و مردم به آنها اعتماد کنند، میتوانند به تدریج یک بازار مالی موازی برای دلار و طلا ایجاد کنند.
در نهایت، باید این سیاست را بیشتر به عنوان سیاست «مدیریت نقدینگی و انتظارات» دید تا سیاست «سرکوب قیمت». اگر مردم احساس کنند ریالشان در حال بیارزش شدن است، نمیتوان صرفاً با دستور جلوی خرید دلار و طلا را گرفت. راه پایدارتر این است که ابزارهایی ایجاد شود که هم امکان حفظ ارزش دارایی را به مردم بدهد و هم پول آنها را در چارچوب رسمی اقتصاد نگه دارد. موفقیت این سیاست اما به سه چیز بستگی دارد: ابزار باید واقعاً پشتوانه داشته باشد، قیمتگذاری آن منطقی باشد و مهمتر از همه، سرمایهگذار مطمئن باشد هر زمان خواست میتواند دارایی خود را نقد کند. اگر این سه شرط وجود داشته باشد، صندوق ارزی و اوراق سلف سکه میتوانند به جای اینکه صرفاً محصولات مالی جدید باشند، به ابزارهایی برای تغییر رفتار سرمایهگذاران و هدایت نقدینگی در اقتصاد تبدیل شوند.