دانشنامه nerkhdeh

وبلاگ و تحلیل بازار

راهنماها، خبرها و تحلیل‌های کاربردی برای تصمیم‌گیری آگاهانه در بازار طلا و نقره.

تحریم بورس ایران ؛ چرا بازاری که خارجی نیست، هدف تحریم قرار می‌گیرد؟

تحریم بورس ایران ؛ چرا بازاری که خارجی نیست، هدف تحریم قرار می‌گیرد؟

تحریم بورس ایران؛ از تعطیلی بازار تا تبدیل اقتصاد ایران به یک جزیره مالی در نگاه اول، تحریم بورس ایران ممکن است عجیب به نظر برسد. بورس تهران عمدتاً با ریال فعالیت می‌کند، سرمایه‌گذاران آن عمدتاً داخلی هستند و بخش بزرگی از معاملات سهام، اوراق و کالا در داخل کشور انجام می‌شود. بنابراین این سؤال منطقی مطرح می‌شود که اگر بورس ایران اساساً به بورس‌های خارجی متصل نیست، تحریم آن دقیقاً قرار است چه چیزی را هدف قرار دهد؟

مطالعه مطلب
توافق موقت یا بن‌بست؟ بررسی تمام اخبار و شایعات و تحلیل هوش مصنوعی از آینده روابط ایران و آمریکا

توافق موقت یا بن‌بست؟ بررسی تمام اخبار و شایعات و تحلیل هوش مصنوعی از آینده روابط ایران و آمریکا

نتیجه تحقیق: احتمال بازگشت توافق موقت ایران و طرف‌های مقابل تحولات اخیر میان ایران و آمریکا نشان می‌دهد که مسئله دیگر صرفاً بازگشت به میز مذاکره یا جلوگیری از وقوع یک درگیری نظامی نیست، بلکه اکنون موضوع اصلی، پایان دادن به جنگی است که نزدیک به هفت ماه از آغاز آن می‌گذرد. در چنین شرایطی، بررسی احتمال دستیابی به یک توافق موقت جدید نیازمند تحلیل هم‌زمان تحولات نظامی، مواضع سیاسی، فشارهای اقتصادی، منافع بازیگران منطقه‌ای و نشانه‌های دیپلماتیک است. آنچه در ادامه می‌آید، جمع‌بندی اخبار و گزارش‌های منتشرشده تا ۲۶ سپتامبر ۲۰۲۶، تفکیک اطلاعات تأییدشده از تحلیل‌ها و ارزیابی سناریوهای پیش‌رو است. نکته مهم این است که ارائه یک پیشنهاد دیپلماتیک، حتی اگر رسمی و مکتوب باشد، به‌معنای توافق طرف مقابل یا نزدیک بودن قطعی پایان جنگ نیست.

مطالعه مطلب
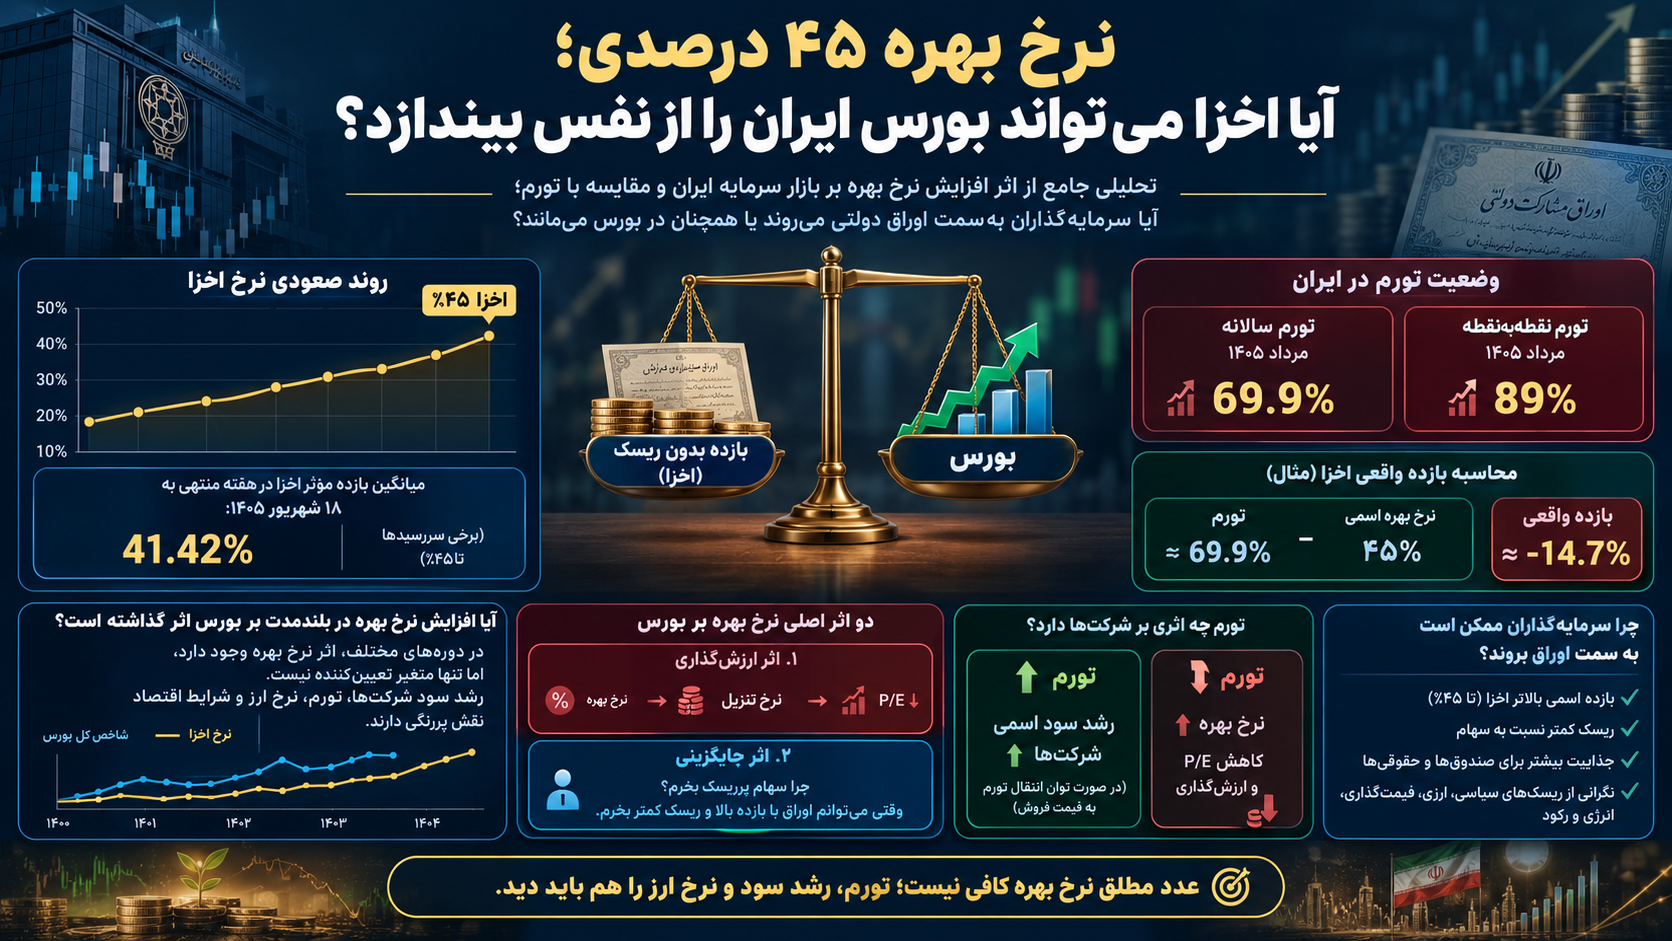
اخزا ۴۵٪؛ زنگ خطر برای بورس یا یک عدد گمراه‌کننده؟

اخزا ۴۵٪؛ زنگ خطر برای بورس یا یک عدد گمراه‌کننده؟

رسیدن نرخ بازده اوراق خزانه اسلامی یا همان اخزا به محدوده ۴۵ درصد، یکی از مهم‌ترین اتفاقات این روزهای بازارهای مالی ایران است. افزایش نرخ بازده اوراق دولتی از یک طرف بازدهی بدون ریسک بازار را بالا می‌برد و از طرف دیگر می‌تواند جذابیت نسبی بازار سهام را کاهش دهد. همین موضوع باعث شده دوباره این سؤال مطرح شود که آیا سرمایه‌گذاران حقیقی و حقوقی در چنین شرایطی سهام خود را می‌فروشند و سرمایه خود را به سمت اوراق دولتی می‌برند یا خیر. پاسخ به این سؤال به مراتب پیچیده‌تر از مقایسه ساده «۴۵ درصد سود اخزا» با «بازده بورس» است، زیرا برای تحلیل درست باید نرخ بهره را در کنار تورم، تورم انتظاری، رشد سود شرکت‌ها، نرخ ارز، P/E بازار و میزان ریسک هر دارایی بررسی کرد.

مطالعه مطلب
وقتی موتور رشد اقتصادی خاموش می‌شود؛ روایت ۱۵ سال اقتصاد ایران از رونق تا رکود

وقتی موتور رشد اقتصادی خاموش می‌شود؛ روایت ۱۵ سال اقتصاد ایران از رونق تا رکود

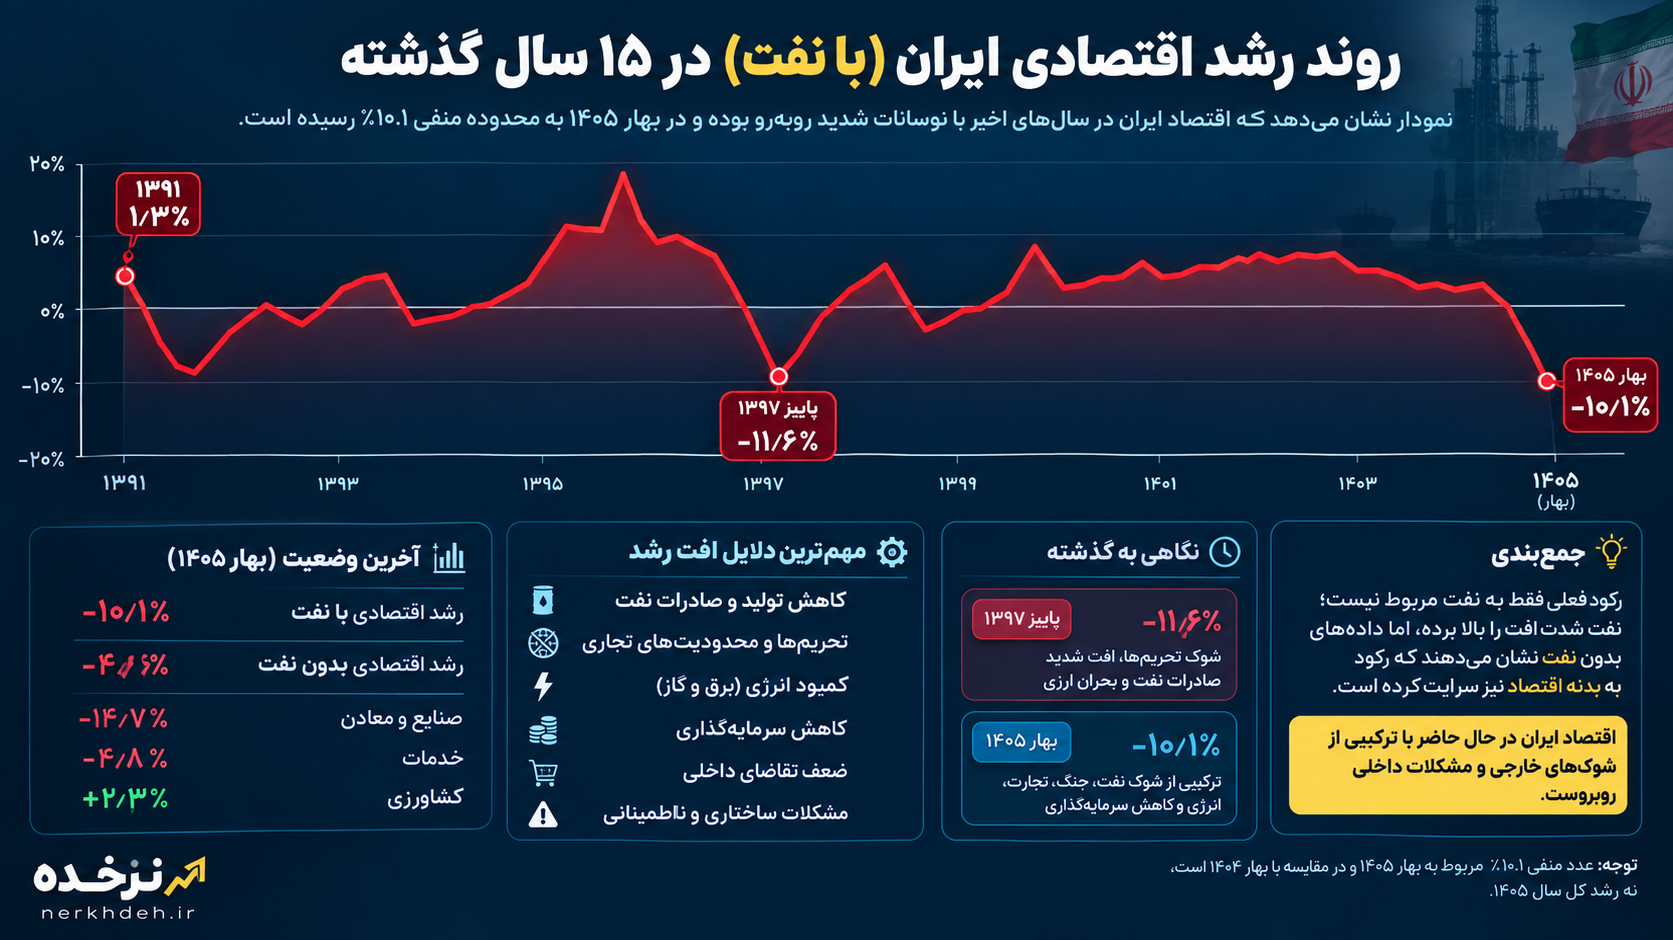
روند رشد اقتصادی ایران در ۱۵ سال گذشته تصویری پرنوسان و در عین حال قابل تأمل از وضعیت اقتصاد کشور ارائه می‌دهد؛ اقتصادی که در دوره‌هایی رشدهای مثبت را تجربه کرده، اما در مقاطع مختلف با شوک‌های شدید به سرعت وارد محدوده منفی شده است. تازه‌ترین نقطه این مسیر، بهار ۱۴۰۵ است که رشد اقتصادی با احتساب نفت به منفی ۱۰.۱ درصد رسیده؛ رقمی که آن را در کنار یکی از شدیدترین دوره‌های رکودی سال‌های اخیر، یعنی پاییز ۱۳۹۷ با رشد حدود منفی ۱۱.۶ درصد قرار می‌دهد. اما اهمیت این عدد فقط در بزرگی آن نیست. مسئله مهم‌تر این است که این بار افت اقتصادی صرفاً به بخش نفت محدود نشده است. در بهار ۱۴۰۵، حتی رشد اقتصادی بدون نفت نیز منفی ۴.۶ درصد بوده است. به بیان ساده‌تر، اگر نفت را کاملاً از محاسبات کنار بگذاریم، باز هم اقتصاد ایران کوچک‌تر شده است. همین موضوع نشان می‌دهد که با یک شوک صرفاً نفتی مواجه نیستیم و فشار به بخش‌های مختلف اقتصاد، از صنعت و ساختمان گرفته تا خدمات، مصرف و سرمایه‌گذاری، منتقل شده است.

مطالعه مطلب
شکست سقف تاریخی نرخ بهره بدون ریسک؛ چرا عدد ۴۱.۳۸ درصد برای بورس مهم است؟

شکست سقف تاریخی نرخ بهره بدون ریسک؛ چرا عدد ۴۱.۳۸ درصد برای بورس مهم است؟

بازار سرمایه فقط با نمودار قیمت سهام حرکت نمی‌کند. یکی از مهم‌ترین متغیرهایی که به‌صورت مستقیم بر ارزش‌گذاری سهام، جریان نقدینگی و تصمیم سرمایه‌گذاران اثر می‌گذارد، نرخ بهره بدون ریسک است. نمودار ارائه‌شده نشان می‌دهد این نرخ پس از یک مسیر پرنوسان، در آخرین نقطه به ۴۱.۳۸ درصد رسیده و عملاً در بالاترین محدوده مشاهده‌شده از ابتدای سال ۱۴۰۳ قرار گرفته است. این اتفاق در ظاهر فقط یک عدد روی نمودار است، اما در عمل می‌تواند معادله میان اوراق بدهی، سپرده، سهام و سایر دارایی‌ها را تغییر دهد.

مطالعه مطلب
وقتی دلار نفتی کم می‌شود، چه بلایی سر ریال می‌آید؟

وقتی دلار نفتی کم می‌شود، چه بلایی سر ریال می‌آید؟

اقتصاد ایران سال‌هاست با یک مسئله قدیمی دست‌وپنجه نرم می‌کند؛ مسئله‌ای که شاید در ظاهر ساده باشد، اما تقریباً روی قیمت همه‌چیز اثر می‌گذارد: دلار از کجا می‌آید؟ ایران برای تأمین ارز مورد نیاز اقتصاد، فقط به صادرات نفت وابسته نیست. صادرات غیرنفتی، پتروشیمی، فولاد، معدن و خدمات هم ارز وارد کشور می‌کنند. اما نفت همچنان یکی از مهم‌ترین منابع ایجاد درآمد ارزی و تأمین مالی دولت است. بنابراین وقتی فروش نفت یا دسترسی به درآمدهای نفتی سخت‌تر می‌شود، مسئله فقط کم شدن درآمد دولت نیست؛ در واقع مقدار «دلار قابل دسترس» در کل اقتصاد هم تحت فشار قرار می‌گیرد.

مطالعه مطلب
هدایت پول‌های سرگردان؛ پشت پرده صندوق ارزی و اوراق سلف سکه

هدایت پول‌های سرگردان؛ پشت پرده صندوق ارزی و اوراق سلف سکه

صندوق ارزی بانک ملت و اوراق سلف سکه را باید بخشی از یک سیاست بزرگ‌تر برای مدیریت نقدینگی و کنترل تقاضا در بازار ارز و طلا دانست. البته این ابزارها قرار نیست به‌صورت مستقیم قیمت دلار یا سکه را دستوری پایین بیاورند، بلکه هدف اصلی آنها این است که بخشی از پول و تقاضای مردم را که معمولاً به سمت خرید دلار و طلای فیزیکی می‌رود، به سمت ابزارهای مالی رسمی هدایت کنند. در واقع وقتی مردم احساس می‌کنند ارزش ریال در حال کاهش است، طبیعی است که به دنبال دارایی‌هایی بروند که تصور می‌کنند ارزش پولشان را حفظ می‌کند. در ایران این دارایی معمولاً دلار، طلا و سکه است. بنابراین اگر سیاست‌گذار بتواند ابزارهایی ایجاد کند که فرد بدون خرید مستقیم دلار یا سکه بتواند از افزایش ارزش این دارایی‌ها منتفع شود، بخشی از تقاضای بازار فیزیکی می‌تواند به بازار مالی منتقل شود.

مطالعه مطلب
اوراق سلف موازی استاندارد تمام‌سکه؛ ابزار جدید بانک مرکزی برای سرمایه‌گذاری در بازار طلا

اوراق سلف موازی استاندارد تمام‌سکه؛ ابزار جدید بانک مرکزی برای سرمایه‌گذاری در بازار طلا

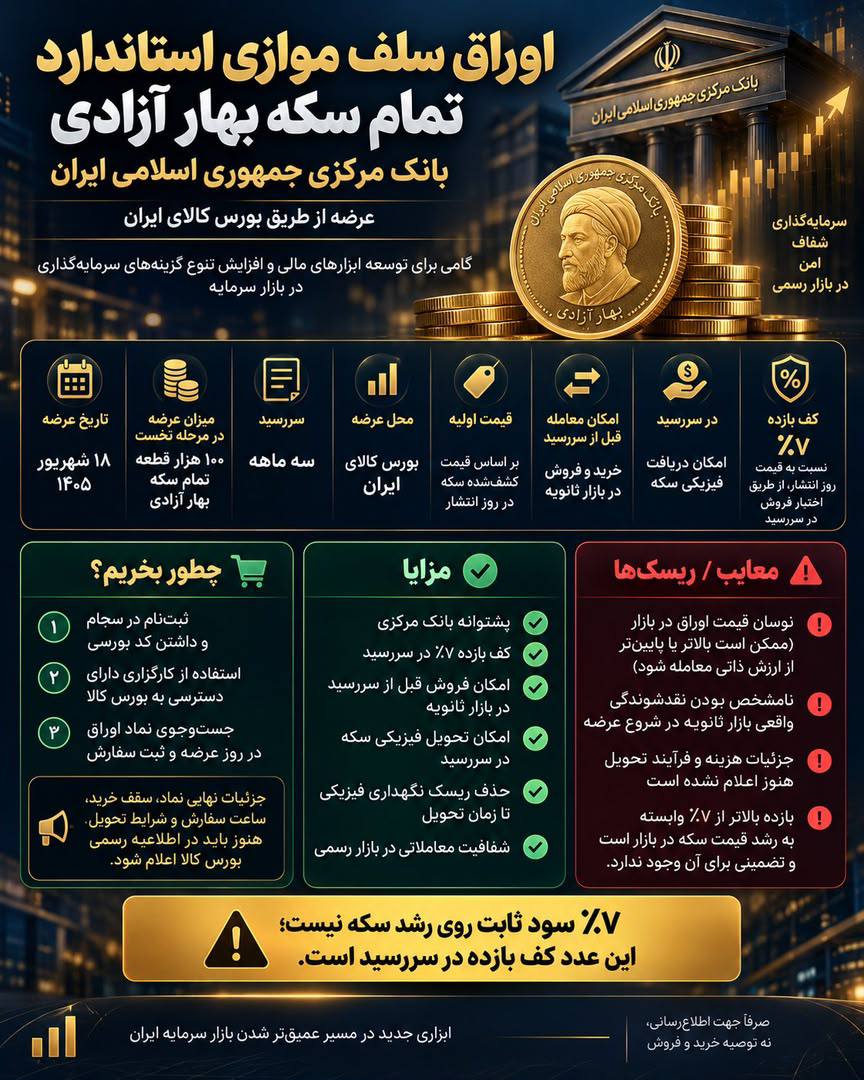
بانک مرکزی جمهوری اسلامی ایران با عرضه «اوراق سلف موازی استاندارد تمام‌سکه» از طریق بورس کالای ایران، یک ابزار مالی جدید برای سرمایه‌گذاری در بازار سکه ایجاد کرده است. بر اساس اطلاعات درج‌شده در این تصویر، نخستین مرحله عرضه این اوراق در تاریخ ۱۸ شهریور ۱۴۰۵ انجام می‌شود و در این مرحله معادل ۱۰۰ هزار قطعه سکه تمام بهار آزادی عرضه خواهد شد. سررسید این اوراق نیز سه‌ماهه در نظر گرفته شده است. هدف از طراحی این ابزار، توسعه ابزارهای مالی، افزایش تنوع گزینه‌های سرمایه‌گذاری در بازار سرمایه و فراهم کردن امکان سرمایه‌گذاری روی سکه بدون نیاز به خرید و نگهداری مستقیم سکه فیزیکی است.

مطالعه مطلب
پنج موج صعودی دلار از سال ۱۳۹۵  تا به امروز ؛ چرا هر بار رشد ارز از نقدینگی جلو زده است؟

پنج موج صعودی دلار از سال ۱۳۹۵ تا به امروز ؛ چرا هر بار رشد ارز از نقدینگی جلو زده است؟

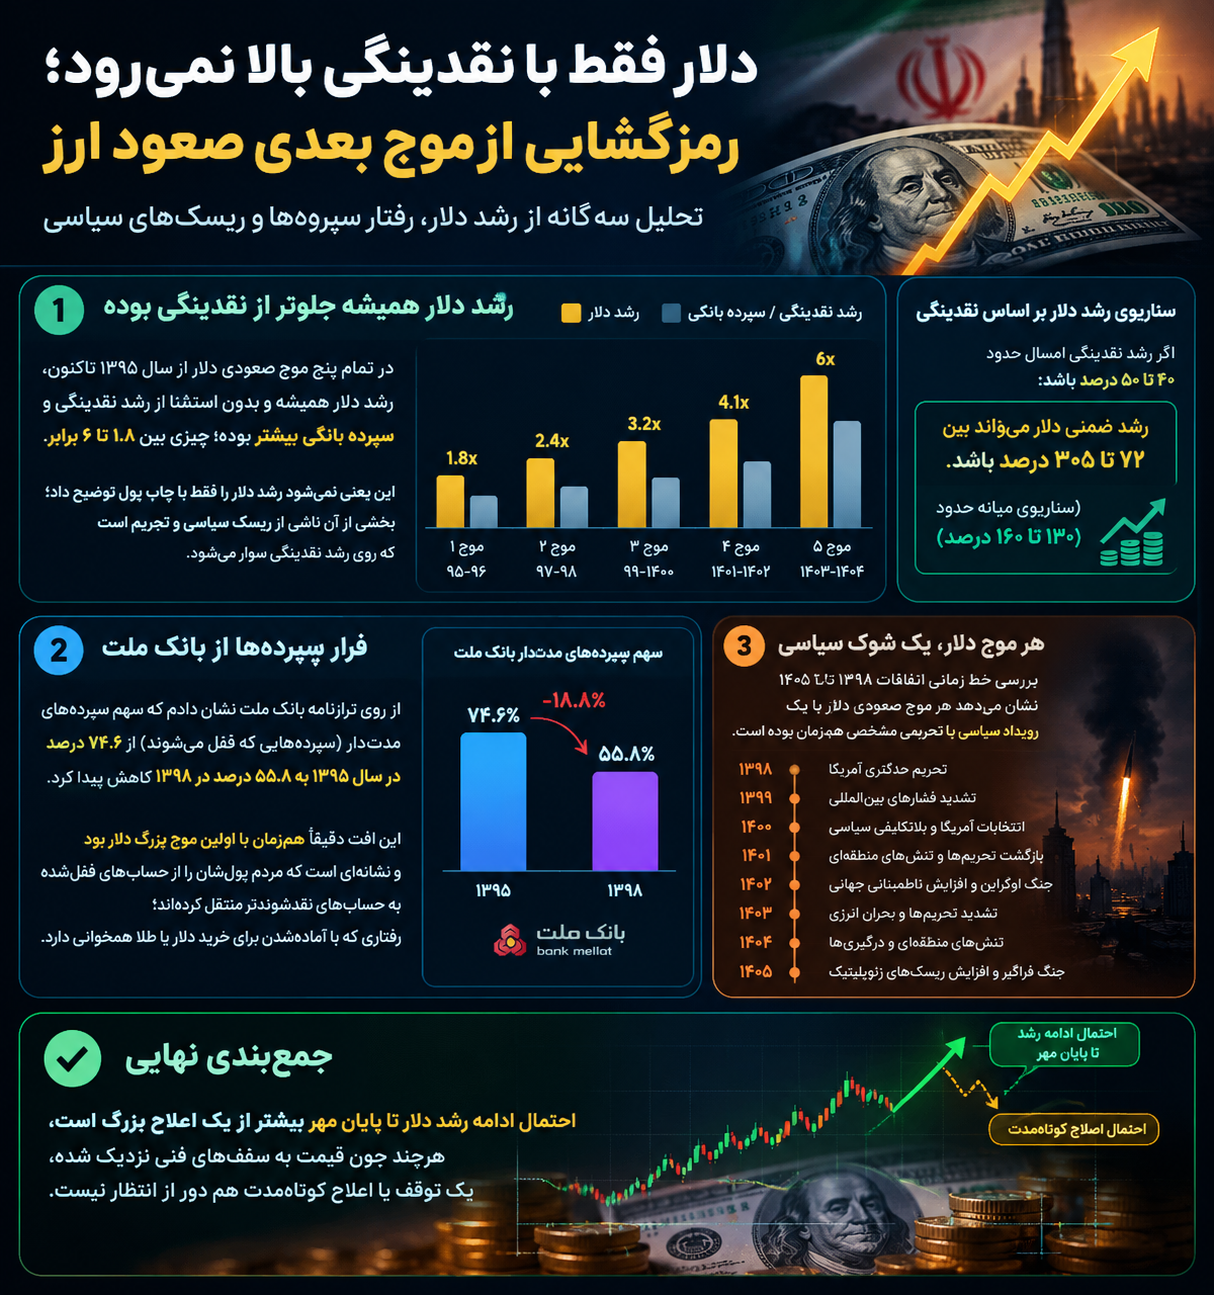
اول اینکه در تمام پنج موج صعودی دلار از سال ۱۳۹۵ تاکنون، رشد دلار همیشه و بدون استثنا از رشد نقدینگی و سپرده بانکی بیشتر بوده، چیزی بین ۱.۸ تا ۶ برابر. این یعنی نمی‌شود رشد دلار را فقط با چاپ پول توضیح داد؛ بخشی از آن ناشی از ریسک سیاسی و تحریم است که روی رشد نقدینگی سوار می‌شود. بر همین اساس یک جدول سناریو ساختم که نشان می‌دهد اگر نقدینگی امسال حدود ۴۰ تا ۵۰ درصد رشد کند، رشد ضمنی دلار می‌تواند بین ۷۲ تا ۳۰۵ درصد باشد (حالت میانه حدود ۱۳۰ تا ۱۶۰ درصد). دوم، از روی ترازنامه بانک ملت نشان دادم که سهم سپرده‌های مدت‌دار (سپرده‌هایی که قفل می‌شوند) از ۷۴.۶ درصد در سال ۱۳۹۵ به ۵۵.۸ درصد در ۱۳۹۸ افت کرد، دقیقاً هم‌زمان با اولین موج بزرگ دلار. این افت نشانه‌ای است که مردم پول‌شان را از حساب‌های قفل‌شده به حساب‌های نقدشونده‌تر منتقل کرده‌اند، رفتاری که با آماده‌شدن برای خرید دلار یا طلا همخوانی دارد. سوم، خط زمانی فشرده‌ای از اتفاقات ۱۳۹۸ تا ۱۴۰۵ آوردم (از تحریم حداکثری تا جنگ فراگیر امسال) که نشان می‌دهد هر موج دلار با یک رویداد سیاسی یا تحریمی مشخص هم‌زمان بوده.

مطالعه مطلب